
Egzamin potwierdzający kwalifikacje w zawodzie
kwalifikacja A.36 – Prowadzenie rachunkowości
kwalifikacja A.36 – Prowadzenie rachunkowości
zadanie: 01
Zadanie egzaminacyjne
Wykonaj prace dla Przedsiębiorstwa Handlowego KRATECZKA sp. z o.o.:
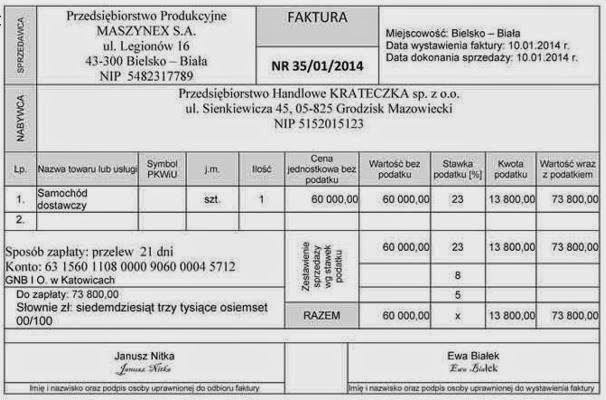
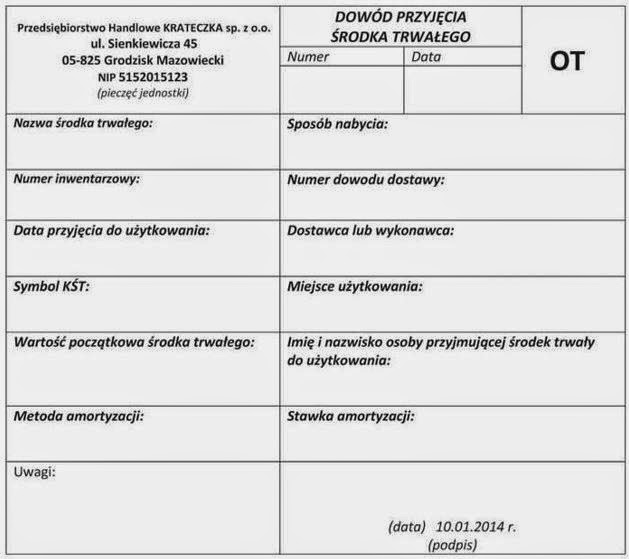
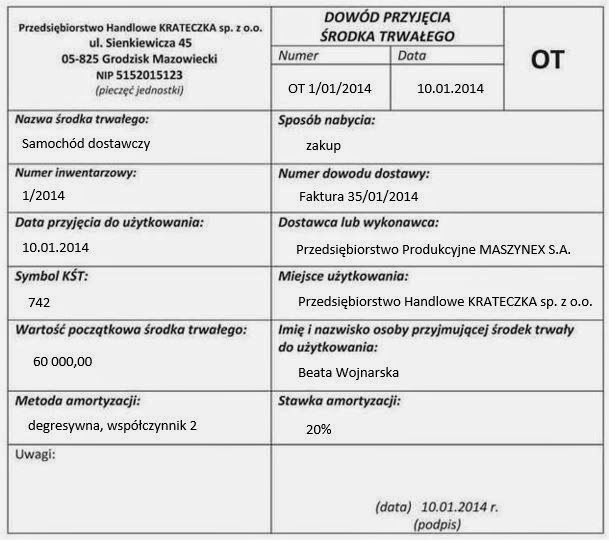
- przyjmij zakupiony środek trwały do użytkowania oraz sporządź dowód księgowy OT nr 1/01/2014, potrzebny druk do sporządzenia dowodu OT znajdziesz w arkuszu egzaminacyjnym,
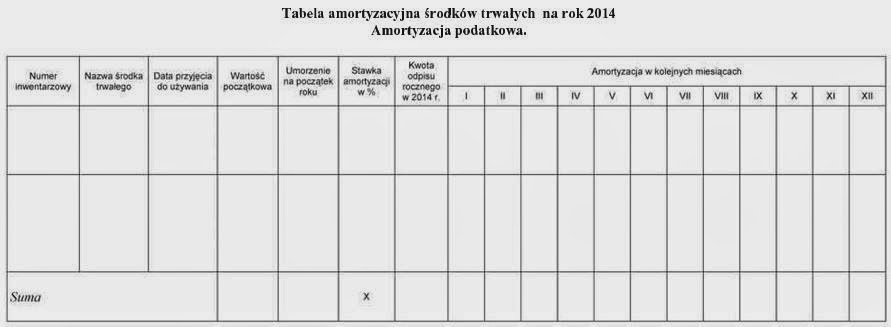
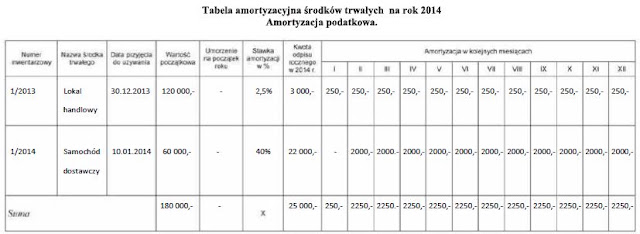
- sporządź tabelę amortyzacyjną dla lokalu handlowego i zakupionego samochodu dostawczego, potrzebny druk do sporządzenia tabeli amortyzacyjnej znajdziesz w arkuszu egzaminacyjnym,
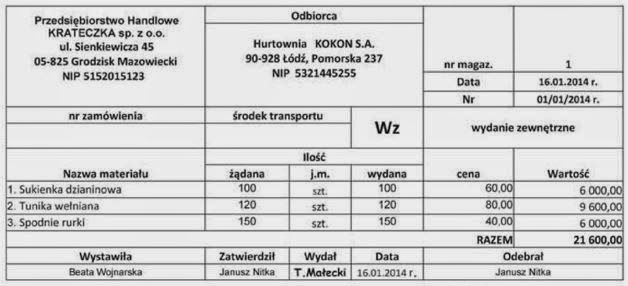
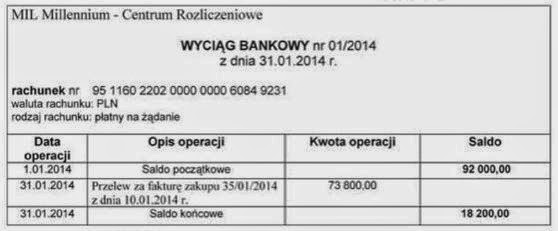
- zaksięguj w programie finansowo-księgowym operacje gospodarcze dotyczące zakupu i przyjęcia środka trwałego, sprzedaży towarów oraz wyciąg bankowy na podstawie dołączonych dowodów księgowych i sporządzonego dowodu księgowego OT,
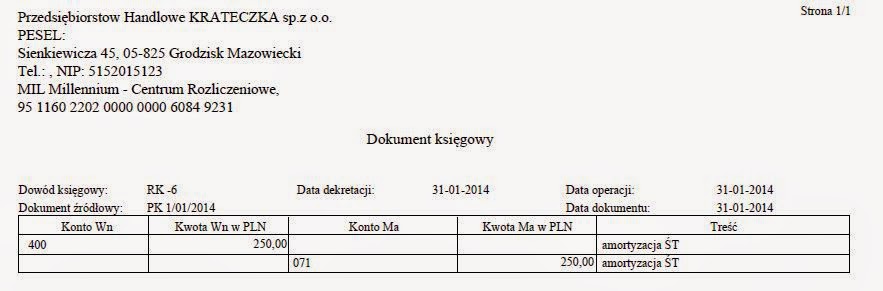
- zaksięguj miesięczny koszt zużycia środków trwałych za styczeń 2014 r. na podstawie sporządzonej tabeli amortyzacyjnej,
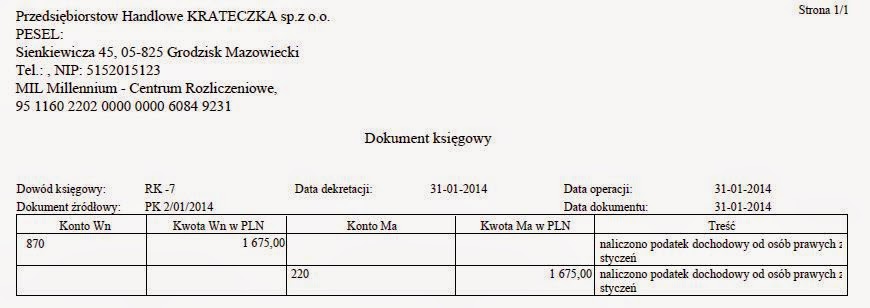
- oblicz i zaksięguj wysokość należnego podatku dochodowego od osób prawnych za styczeń 2014 .,
- sporządź i wydrukuj dowody księgowe PK – „Polecenia księgowania”: PK 1/01/2014 amortyzacja środków trwałych, PK 2/01/2014 podatek dochodowy od osób prawnych,
- sporządź i wydrukuj zestawienie obrotów i sald kont księgi głównej oraz dziennik księgowań za styczeń 2014 r.,
- dokonaj analizy i oceny produktywności aktywów za lata 2012-2013 w arkuszu egzaminacyjnym. Analiza powinna zawierać wzór dobranego wskaźnika, dane do obliczenia wskaźników, obliczone wskaźniki w latach 2012-2013, interpretację obliczonych wskaźników oraz ocenę produktywności aktywów w latach 2012-2013.
Miejsce przeznaczone do sporządzenia analizy znajdziesz w arkuszu egzaminacyjnym pod nazwą „Analiza i ocena produktywności aktywów”.
Wykonaj zadania na stanowisku egzaminacyjnym, na którym znajduje się komputer z oprogramowaniem finansowo-księgowym.
Pracę z programem finansowo-księgowym rozpocznij od:
- wprowadzenia danych identyfikacyjnych Przedsiębiorstwa Handlowego KRATECZKA sp. z o.o.,
- wpisania swojego numeru PESEL pod nazwą Przedsiębiorstwo Handlowe KRATECZKA sp. z o.o.,
- wprowadzenia planu kont księgi głównej,
- wprowadzenia stanów początkowych kont księgi głównej do bilansu otwarcia.
Dane identyfikacyjne Przedsiębiorstwa Handlowego KRATECZKA sp. z o.o.
|
Nazwa pełna
|
Przedsiębiorstwo Handlowe KRATECZKA sp. z o.o.
|
|
Nazwa skrócona
|
KRATECZKA
|
|
Adres
|
05-825 Grodzisk Mazowiecki, ul. Sienkiewicza 45
|
|
Województwo
|
Mazowieckie
|
|
NIP
|
5152015123
|
|
REGON
|
459813590
|
|
Nazwa banku i numer rachunku bankowego
|
rachunek bieżący
95 1160 2202 0000 0000 6084 9231
Bank: MIL Millennium – Centrum Rozliczeniowe
|
|
Forma prawna
|
Spółka z o.o.
|
|
Rodzaj prowadzonej działalności
|
handlowa
|
|
Symbol roku
|
2014
|
|
Rok obrotowy
|
01.01.2014 – 31.12.2014
|
|
Generowanie planu kont
|
nie tworzyć plany kont/pomiń
|
|
Wariant rachunku zysków i strat
|
porównawczy/tylko konta zespołu 4
|
|
Rejestry księgowe
|
Ewidencja tylko w jednym rejestrze księgowym o symbolu RK (usunąć wszystkie rejestry i dodać RK – Rejestr księgowy) – dotyczy programu Rewizor
|
|
Obsługa numerów analityk dostawców i odbiorców
|
Oddzielne analityki dla odbiorców i dostawców
|
|
Tryb wprowadzania rozrachunków
|
Utwórz w tle
|
|
Numeracja dokumentów
|
Łamane przez miesiąc i rok
|
|
Imię i nazwisko szefa
|
Janusz Nitka, identyfikator JN
|
Informacje o Przedsiębiorstwie Handlowym KRATECZKA sp. z o.o.
- Przedsiębiorstwo zajmuje się sprzedażą konfekcji damskiej.
- Sprzedaż opodatkowana jest podstawową stawką podatku VAT.
- Ewidencja operacji gospodarczych odbywa się na kontach księgi głównej.
- Jednostka prowadzi ewidencję kosztów w zespole 4 – układ rodzajowy.
- Osobą upoważnioną do wystawiania i podpisywania dokumentów jest Beata Wojnarska, wszystkie dokumenty zatwierdza Janusz Nitka (szef)
- Numeracja dokumentów prowadzona jest ze wskazaniem numeru, miesiąca i roku np. PK 1/01/2014
Dane dotyczące wybranych środków trwałych Przedsiębiorstwa Handlowego
KRATECZKA sp. z o.o.
|
Nr inwentarzowy
|
Nazwa środka trwałego
|
Data przyjęcia do użytkowania
|
Wartość początkowa
|
KŚT
|
Stawka amortyzacji
|
Rodzaj i metoda amortyzacji
|
Miejsce użytkowania
|
Użytkownik
|
|
1/2013
|
Lokal handlowy
|
30.12.2013
|
120 000 zł
|
103
|
2,5%
|
Podatkowa
Liniowa
|
Przedsiębiorstwo Handlowe KRATECZKA
|
Janusz Nitka
|
|
1/2014
|
Samochód dostawczy
|
10.01.2014
|
………….
|
742
|
20%
|
Podatkowa
Degresywna współczynnik 2
|
Przedsiębiorstwo Handlowe KRATECZKA
|
Janusz Nitka
|
Wybrane stany początkowe kont księgi głównej na dzień 1.01.2014 r.
|
Nazwa konta
|
Wartość w zł
|
|
Środki trwałe
|
120 000,00
|
|
Rachunek bieżący
|
92 000,00
|
|
Towary
|
35 000,00
|
|
Kapitał zakładowy
|
100 000,00
|
|
Kapitał zapasowy
|
97 000,00
|
|
Kredyty bankowe
|
50 000,00
|
Wybrane wielkości z bilansu oraz rachunku zysków i strat z lat 2012-2013
|
Wybrane pozycje
|
Stan na dzień 01.01.2012 r. w zł
|
Stan na dzień 31.12.2012 r. w zł
|
Stan na dzień 31.12.2013 r. w zł
|
|
Aktywa ogółem
|
240 000,00
|
260 000,00
|
240 000,00
|
|
Zapasy
|
28 000,00
|
30 000,00
|
20 000,00
|
|
Kapitały własne
|
200 000,00
|
190 000,00
|
197 000,00
|
|
Przychody ze sprzedaży
|
–
|
375 000,00
|
450 000,00
|
Wykaz wybranych kont księgi głównej
010 Środki trwałe
071 Umorzenie środków trwałych
131 Rachunek bieżący
138 Kredyty bankowe
201 Rozrachunki z odbiorcami
210 Rozrachunki z dostawcami
220 Rozrachunki z budżetami
223 VAT naliczony
224 VAT należny
300 Rozliczenie zakupu
330 Towary
400 Amortyzacja
401 Zużycie materiałów i energii
730 Przychody ze sprzedaży towarów
731 Wartość sprzedanych towarów w cenie zakupu
801 Kapitał zakładowy
802 Kapitał zapasowy
860 Wynik finansowy
870 Podatek dochodowy
Wybrane wskaźniki stosowane w analizie ekonomicznej

Dowody księgowe

Ocenie podlegać będzie 5 rezultatów:
– dowody księgowe: OT 1/01/2014 przyjęcie samochodu dostawczego – wypełniony druk w arkuszu egzaminacyjnym; PK 1/01/2014 amortyzacja środków trwałych; PK 2/01/2014 podatek dochodowy od osób prawnych – wydruk;
– tabela amortyzacyjna środków trwałych – wypełniony druk w arkuszu egzaminacyjnym;
– zestawienie obrotów i sald – wydruk;
– dziennik księgowań – wydruk;
– analiza i ocena produktywności aktywów w latach 2012-2013 sporządzona w arkuszu egzaminacyjnym.
Przykładowe rozwiązanie:
#OT 1/01/2014
#PK 1/01/2014
#PK 2/01/2014
#Tabela amortyzacyjna
#ZSO (pdf)
#Dziennik księgowań (pdf)
#Analiza i ocena produktywności aktywów
#wzór do analizy
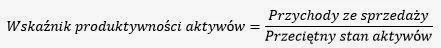
#dane do potrzebne do obliczenia wskaźników
|
Wybrane pozycje
|
Stan na dzień 01.01.2012 r. w zł
|
Stan na dzień 31.12.2012 r. w zł
|
Stan na dzień 31.12.2013 r. w zł
|
|
Przychody ze sprzedaży
|
–
|
375 000,00
|
450 000,00
|
|
Aktywa ogółem
|
240 000,00
|
260 000,00
|
240 000,00
|
#obliczenia wskaźników za lata 2012 i 2013
2012
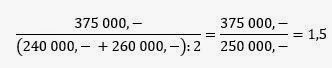
2013
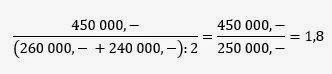
#interpretacja
W 2012 roku wskaźnik produktywności aktywów wynosił 1,5, natomiast w 2013 roku wskaźnik ten wynosił 1,8.
#analiza i interpretacja
Wskaźnik wykorzystania aktywów oznacza, że 1 zł zaangażowanego majątku przypadało w 2012 roku 1,50 złotych przychodów ze sprzedaży, a w roku 2013 1,80 złotych. Nastąpił przyrost produktywności aktywów o 20% – jest to zjawisko pozytywne.

Plan kont w zależności od testu oceniany jest na trzy albo cztery punkty, 1 punkt lub 2 za datę, dane naszej firmy, 3 punkt jest za treść, czyli czy wszystkie konta są dobrze przyporządkowane, a 4 jest za wydruk
Jak jest oceniany plan kont, jak sie nie zrobiło kartotek tylko analityke ?
W dowodzie przyjęcia środka trwałego (OT) wpisana jest zła osoba. Powinno być "Janusz Nitka" jako osoba przyjmująca środek trwały do użytkowania.